
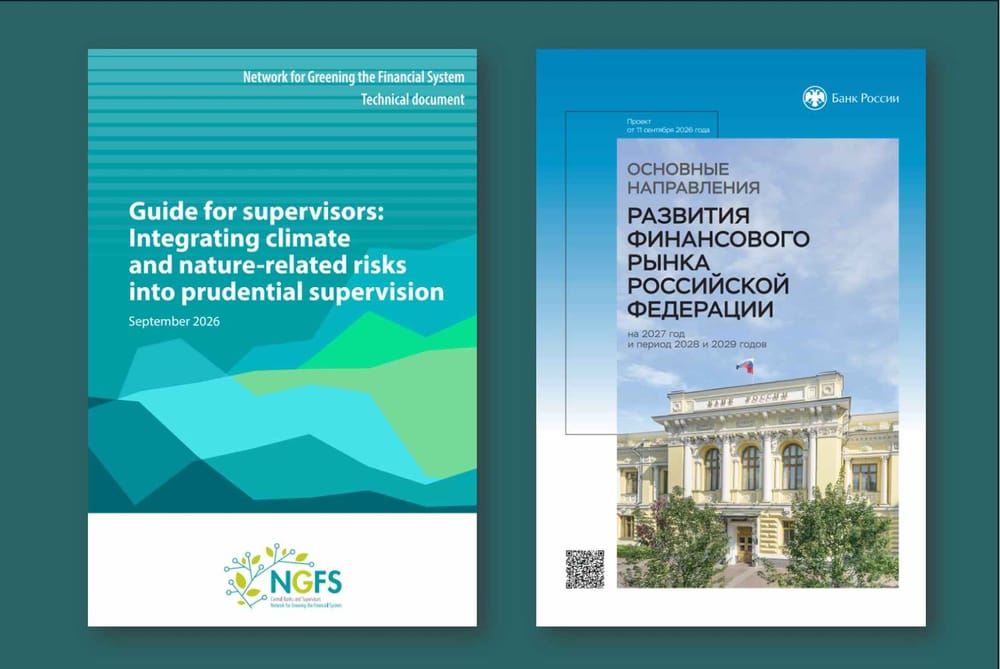
В сентябре 2026 года Сеть центральных банков и надзорных органов по экологизации финансовой системы (NGFS) выпустила обновленное Руководство для надзорных органов по интеграции климатических и природных рисков в пруденциальный надзор (Guide for Supervisors). Документ заменяет версию 2020 года и опирается на опрос 67 регуляторов. Главный концептуальный сдвиг новой редакции виден уже в названии: в 2020 году руководство было посвящено климатическим и экологическим рискам (climate-related and environmental risks), в 2026-м — климатическим и природным (climate and nature-related risks). Климатические риски теперь рассматриваются как часть более широкой категории природных рисков.
Руководство не устанавливает правил
Несмотря на использование в названии слова "Guide", NGFS подчеркивает, что руководство не задает надзорных стандартов, а предлагает практические подходы, которые регуляторы могут адаптировать к своему мандату, ресурсам и национальному контексту. По существу это обзор сложившейся практики: результаты опроса, проведенного в начале 2026 года, и набор кейсов центральных банков.
Опрос охватил 70% стран-участниц NGFS (на июнь 2026 года в сеть входили 95 стран). Больше всего ответов пришло из Европы (34), далее следуют Азиатско-Тихоокеанский регион (15), Африка (11) и Америка (7). Более 70% респондентов сообщили, что опирались на руководство 2020 года при выстраивании своей практики. Документ адресован надзору за банками и страховыми компаниями, хотя может быть полезен и при надзоре за другими финансовыми организациями.
Руководство сохраняет пять рекомендаций первой редакции (в обновленном виде): определить каналы передачи рисков, встроить их в стратегию и организацию надзорного органа, оценивать экспозиции и потенциальные потери, сформулировать надзорные ожидания к финансовым организациям и обеспечить управление рисками в пруденциальной рамке.
Климатические риски встроены в надзор
По климатическим рискам надзор продвинулся заметно. 77% опрошенных регуляторов считают оценку климатических рисков частью своего мандата. В Европе это чаще закреплено в законодательстве, в Африке, Азии и Америке мандат выводится косвенно, из задач ценовой или финансовой стабильности. Стратегические программы по климатическим рискам есть у 73% респондентов.
Оценку физических и (или) переходных рисков на уровне банковского сектора провели 75% регуляторов, остальные 25% разрабатывают методологию. Сценарный анализ и стресс-тесты применяют 73%, тогда как в 2020 году речь шла о единичных случаях. Региональные приоритеты различаются: регуляторы Африки и Америки больше внимания уделяют физическим рискам, европейские — переходным. Оценку соответствия портфелей траекториям декарбонизации для количественного анализа использовали лишь 13% опрошенных.
Руководство разделяет три измерения надзорной оценки: валовую экспозицию до учета мер защиты, качество управления рисками внутри организации и остаточный (чистый) риск после учета мер смягчения, адаптации и страхования. На это разделение опирается и новая тема адаптации.
 Команда ИНФРАГРИН
Консенсуса о климатических требованиях к капиталу нет
С капиталом ситуация иная. Базельский комитет разъяснил, как климатические риски проявляются через кредитный, рыночный и операционный риск в рамках Компонента 1 (Pillar 1), но изменений минимальных требований к капиталу не предложил. Собственные корректировки капитала в Компоненте 1 ввели лишь немногие регуляторы, международного консенсуса о климатических требованиях к капиталу нет. Основным инструментом остается Компонент 2 (Pillar 2): чаще всего регуляторы применяют качественные меры, реже количественные, штрафы используются в единичных случаях.
Ни одна юрисдикция пока не ввела повышающих коэффициентов для углеродоемких активов. Руководство объясняет это сложностью калибровки и риском непредвиденных последствий: если такие меры заметно удорожат финансирование углеродоемких компаний, они могут лишить эти компании возможности вкладываться в собственный переход и в итоге увеличить переходный риск.
Понижающие коэффициенты для «зеленых» активов применяются редко. В качестве примера приведен Венгерский национальный банк, который в рамках Компонента 2 снижает требования к капиталу на 5–7% валовой суммы соответствующих требований к «зеленым» проектам. Программа опирается на исследование MNB, по которому заемщики с «зелеными» кредитами демонстрируют заметно более низкий кредитный риск.
 Команда ИНФРАГРИН
Природа выходит из тени
Принципиально новое в документе — иерархия понятий, отраженная не только в смене названия. Природные риски определены как общая категория, а климатические — как ее подмножество. Экологическими рисками названы все природные риски, за исключением климатических.
Формулу «климатические и природные риски» NGFS сохраняет, объясняя, что она не означает двойного счета: так признается объем уже наработанной климатической практики и одновременно охватываются утрата биоразнообразия, деградация почв, загрязнение вод и их взаимодействие с изменением климата. Это взаимодействие авторы описывают через связку климата и природы (climate-nature nexus): засуха бьет сильнее там, где истощены водные экосистемные услуги, а ущерб от наводнений выше там, где деградировали природные защитные барьеры. Рассмотрение этих рисков по отдельности, по оценке NGFS, может приводить к недооценке их масштаба.
Практика пока отстает от концепции. Природные риски наряду с климатическими учитывают около 40% опрошенных регуляторов, анализ экспозиций к ним провели 17 респондентов (26%). Кейсы, собранные в руководстве, представляют разные регионы.
Центральный банк Бразилии оценивает природные риски кредитного портфеля по 5570 муниципалитетам: отраслевая оценка зависимости и воздействия по базе ENCORE умножается на коэффициент экологического состояния территории, рассчитанный по данным MapBiomas, EMBRAPA, национального водного агентства ANA и космического института INPE. На сельское, лесное хозяйство и животноводство приходится около 25% действующего портфеля.
Центральный банк Филиппин в 2023 году провел стилизованный стресс-тест на утрату биоразнообразия: прямой эффект для банков оказался умеренным, но косвенные потери через цепочки поставок, по выводам исследования, могут быть существенно выше.
Швейцарский регулятор FINMA ввел в действие циркуляр о природных рисках с 1 января 2026 года для климатических рисков и распространит его на все природные риски с 1 января 2028 года. По оценке ЕЦБ и Оксфордского университета, 15% экономики еврозоны подвержено риску из-за дефицита воды.
 Команда ИНФРАГРИН
Адаптация заходит в надзорные рамки
По сравнению с редакцией 2020 года больше внимания в руководстве уделено климатической адаптации. Она входит в оценку остаточного риска: меры адаптации снижают уязвимость активов и, следовательно, сам физический риск. Меры смягчения (митигации), которые принимают финансовые организации (отраслевые цели по финансированию, политики исключения, лимиты на портфель), 62% опрошенных регуляторов учитывают в качественной оценке по Компоненту 2, только 37% — в количественной, а 15% — непосредственно в требованиях Компонента 1.
Адаптация учитывается менее системно, и документ приводит лишь единичные примеры: Денежно-кредитное управление Палестины оценивает адаптационные меры финансовых организаций по интервью и качественным индикаторам, французский надзорный орган ACPR включил адаптационные стратегии страховщиков в климатический стресс-тест.
NGFS не относит страхование к адаптации: оно перераспределяет убытки между страхователями, страховщиками и государством, но не снижает физическую угрозу. Разрыв в страховой защите руководство рассматривает как самостоятельный канал риска и рекомендует отслеживать его в макропруденциальном мониторинге, поскольку незастрахованный ущерб переходит на балансы домохозяйств, компаний, банков и бюджетов. Со ссылкой на Swiss Re приведены данные: в 2012–2022 годах страховка покрыла 5% экономического ущерба от наводнений на развивающихся рынках против 34% в развитых экономиках.
Трудности с адаптацией в руководстве связаны с ее природой: эффект проявляется через предотвращенный ущерб и растянут во времени, меры привязаны к конкретной местности, а количественных целей, сопоставимых с Парижским соглашением для митигации, у адаптации нет. Только в развивающихся странах, где подверженность физическим рискам наиболее высока, ежегодные потоки финансирования адаптации покрывают треть потребности до 2030 года. В мировом финансировании адаптации 92% приходится на государственные источники.
В числе направлений дальнейшей работы NGFS называет интеграцию адаптации и митигации в надзорные рамки, совмещенные климатико-природные сценарии и судебные риски. Судебные риски тоже расширяются: помимо исков к банкам за финансирование ископаемого топлива, появились споры вокруг самих проектов, заявленных как климатические, например гидроэлектростанции в Румынии или крупной инфраструктуры в Индии. На развивающихся рынках такие дела, по оценке NGFS, обнажают глубокое структурное противоречие между климатическими целями и воздействием проектов на окружающую среду, биоразнообразие и местные сообщества.
КОММЕНТАРИЙ ИНФРАГРИН: КАК СООТНОСИТСЯ РУКОВОДСТВО NGFS С ПРОЕКТОМ ПЛАНА ОНРФР БАНКА РОССИИ
Для начала – общее наблюдение. Руководство NGFS воспроизводит привычную схему: острота климатических вызовов, страховой разрыв и конфликты вокруг климатических проектов поданы прежде всего как проблема развивающихся рынков. Лето 2026 года показало, что климатическая адаптация — вызов для всех регионов, у каждого со своими особенностями. Старые европейские города оказались не готовы к жаре: только с середины июля до середины августа в Европе зафиксировано более 32 тысяч избыточных смертей. СМИ со ссылками на разные официальные ведомства комментировали это многократно.
Руководство NGFS вышло в конце сентября, и помимо результатов опроса в нем достаточно кейсов и технических блоков, чтобы отразить этот опыт. От сети, которая аккумулирует надзорную экспертизу 95 стран и называет свой документ руководством, стоило ожидать, что она заметит очевидный вызов, а не будет повторять мантры прошлых лет.
Банк России входит в NGFS, и руководство описывает практику регуляторного сообщества, частью которого он является. Сопоставить ее с планами российского регулятора позволяет проект Основных направлений развития финансового рынка на 2027 год и период 2028 и 2029 годов (ОНРФР), вынесенный на обсуждение в сентябре 2026 года.
Климатический блок Банка России выстроен в той же логике, что и основная часть руководства NGFS. С декабря 2023 года у финансовых организаций есть рекомендации по учету климатических рисков. Опрос об их выполнении, как указано в проекте ОНРФР, выявил ключевую проблему: отсутствие данных и методологий для оценки климатических рисков, в том числе с помощью стресс-тестирования. По итогам обсуждения доклада о стресс-тестировании переходных климатических рисков регулятор сформирует рекомендации для банков и разрабатывает климатические сценарии, которые планирует направлять банкам.
Климатические риски для России проект ОНРФР рассматривает прежде всего как переходные, через сокращение внешнего спроса на энергоресурсы и углеродоемкую продукцию, и рекомендации по стресс-тестированию также касаются переходных рисков. Между тем физические риски для российской экономики и финансовой системы реализуются уже сейчас: к примеру, в 2025 году аграрии получили рекордные за всю историю государственной программы агрострахования 9,5 млрд рублей страховых выплат, причиной стали аномальные погодные явления в южных регионах и чрезвычайные ситуации природного характера. А прогнозы по рискам в связи с таянием вечной мерзлоты не только описаны многократно, но и просчитаны в сценарных вариантах.
Однако работа с физическими рисками, по планам ОНРФР, продолжится только в страховании, через рабочую группу по климатическим рискам, а для банковского сектора тема остается отчетной строкой в прошлом: в перечне документов, опубликованных за прошедший период, упоминается доклад Банка России 2025 года «Физические климатические риски: подходы к анализу и учету в финансовом секторе». Получается, что пока российский банковский сектор будет нарабатывать практику по учету физических климатических рисков на основе предложенных подходов.
Принципиально важный момент: понятия стимулирующего регулирования в руководстве NGFS нет. Пониженные требования к капиталу для «зеленых» активов представлены там единственным примером Венгрии и обоснованы риском, то есть исследованием, показавшим более низкий кредитный риск таких заемщиков. Банк России исходит из другой логики: пониженные риск-веса по проектам устойчивого развития в проекте ОНРФР описаны как способ сфокусировать финансирование на приоритетных проектах в условиях ограниченных ресурсов. Российский регулятор ведет мониторинг применения льготы и обещает при необходимости ее донастраивать.
Две темы, которые NGFS выводит в фокусную зону, природные риски и адаптация, в проекте ОНРФР не представлены.
Природные риски за пределами климата в документе российского регулятора не упоминаются. Между тем документы стратегического планирования национального уровня все настойчивее говорят о деградации природы. Минприроды подготовило проект Стратегии сохранения и устойчивого использования биологического разнообразия до 2036 года, готовится Водная стратегия Российской Федерации до 2036 года с перспективой до 2050 года.
По данным Росгидромета, на юге европейской части России сохраняется низкая водность: в 2024 году сток Кубани был на 28,6% ниже нормы, Дона на 12,5%, а Волга четвертый год подряд остается ниже нормы.
В части природных рисков бизнес движется навстречу пока без применения целевых финансовых инструментов. «Полюс» и СИБУР в сентябре 2026 года предложили 10 шагов российского бизнеса к сохранению биоразнообразия, в котором корпоративные природные проекты опираются на собственные средства компаний. На конец 2025 года ни один выпуск зеленых облигаций в России не был направлен на сохранение биоразнообразия как основную цель.
 Команда ИНФРАГРИН
За каждым из этих процессов стоят заемщики, залоги и регионы присутствия банков и страховщиков. Пока российский финансовый регулятор, судя по проекту ОНРФР, не выводит природные риски на радар своего внимания.
С климатической адаптацией ситуация похожая. Чтобы она стала элементом оценки остаточного риска и надзорной оценки финансовых организаций, нужно пройти немалый путь, и требовать этого от ОНРФР было бы преждевременно. Но в документе нет даже подступов к теме: адаптация не обозначена ни в анализе рисков, ни как направление будущей работы регулятора, то есть пока также остается за периметром.
Климатическая адаптация в России регулируется на уровне правительства: распоряжением от 20 июня 2026 года № 1538-р утвержден Национальный план мероприятий третьего этапа адаптации к изменению климата на период до 2030 года. Банк России указан в нем соисполнителем одного мероприятия — продвижения российских подходов к адаптации на международных площадках.
При этом национальный план адаптации фиксирует усиление опустынивания и деградации земель в Южном, Северо-Кавказском, Приволжском и Уральском федеральных округах, предусматривает комплексную программу мер в условиях понижения уровня Каспийского моря и межрегиональный план противодействия опустыниванию сельскохозяйственных земель.
Участие бизнеса в отраслевых и региональных планах адаптации план определяет как добровольное и направленное на управление инвестиционными рисками, связанными с изменением климата. Очевидно, что финансовые риски климатической адаптации идут бок о бок с инвестиционными.
Примечательно, что в национальном плане третьего этапа адаптации содержится пункт в отношении таксономии: к IV кварталу 2027 года Росстандарт должен утвердить национальный стандарт, идентичный ISO 14030-3:2022 «Оценка экологической эффективности. "Зеленые" долговые инструменты. Часть 3. Таксономия». В приложении А этого стандарта приведены отраслевые рекомендации по адаптации к изменению климата для проектов, активов и расходов, финансируемых с целью адаптации.
Если в национальном адаптационном плане такие мероприятия предусмотрены, то в ОНРФР их стоит "подхватить" со стороны мандата ЦБ.
...Отвечал ли Банк России на вопросы опроса NGFS, мы не знаем: список респондентов в руководстве не раскрыт. Если отвечал, то его ответы учтены вместе с коллегами из регулирующих органов Азии и Океании: именно в этом блоке Банк России значится в списке членов NGFS. Что ж, климат меняется, и географическая навигация сбивается даже у NGFS.

 Капитал тройного назначения
 Команда ИНФРАГРИН