
12 октября Банк России опубликовал итоги обсуждения поправок к Инструкции № 220-И — документу, который устанавливает обязательные нормативы банков, в том числе правила льготы для финансирования зеленых и переходных проектов. Логика изменений — расширить набор инструментов, к которым применима льгота, устранить препятствия для ее применения, сохранив при этом пруденциальные рамки. ИНФРАГРИН разбирает, что эти изменения означают для банков, заемщиков и эмитентов при финансировании проектов устойчивого развития.
Как работает льгота
Банк, который финансирует проект устойчивого развития, соответствующий национальной таксономии (критериям приоритетных зеленых и переходных проектов, утвержденным правительством), вправе применить понижающий коэффициент риска к рублевым кредитам на такой проект и к вложениям в облигации, выпущенные для его финансирования. Под такие вложения банку требуется меньше капитала, и у него появляется возможность предложить заемщику или эмитенту более выгодные условия.
Для проектов устойчивого развития коэффициент составляет 90, 70 или 50% в зависимости от кредитного качества требования: чем оно выше, тем больше экономия капитала. Высокое и максимальное качество требуют кредитных рейтингов заемщика или облигации от двух российских агентств и оценки собственной кредитоспособности (ОСК) заемщика или эмитента — оценки без учета возможной поддержки со стороны группы или государства.
 Светлана Бик
Что предложил регулятор
Для проектов устойчивого развития Банк России в проекте поправок изначально предложил несколько изменений.
— Банк сможет применять льготу к финансированию концессионных проектов без отчетности концессионера по МСФО: такая компания обычно создается под проект, ее отчетность на стадии строительства мало что говорит о риске, а расходование средств банк контролирует, выдавая кредит траншами.
— Дочерние и проектные компании, у которых нет собственного рейтинга, смогут использовать рейтинг и ОСК материнской компании, если она дала гарантию или поручительство и включает заемщика или эмитента в свою консолидированную отчетность.
— При рефинансировании проектов, не относящихся к проектному финансированию, банк сможет не понижать оценку кредитного качества, если заемщик надлежаще обслуживает долг; сейчас по правилам Банка России рефинансирование автоматически ухудшает оценку, и банкам невыгодно рефинансировать такие проекты.
— Условия льготы по зеленым и переходным облигациям Банк России согласовал со своими стандартами эмиссии, которые в отличие от постановления правительства № 1587, требующего двух верификаций, предусматривают ежегодное подтверждение верификации. Для переходных облигаций Инструкция будет ссылаться на требования к переходным выпускам, а не к зеленым, как сейчас.
 Светлана Бик
Что добавили по итогам обсуждения
Регулятор учел ряд предложений рынка, и они расширяют круг сделок, к которым можно применить льготу.
Целевое использование средств. Действующая редакция требует, чтобы на проект устойчивого развития направлялись все средства по кредиту или от выпуска облигаций. Но крупный проект редко состоит только из зеленых объектов. Например, в проект строительства энергоэффективного жилого комплекса входят детский сад, школа, дороги и инженерные сети. Эти объекты необходимы, но сами по себе критериям зеленой таксономии не соответствуют. Если их финансирование входило в тот же кредит, банк не мог применить льготу ни к какой его части. Банки просили снять это требование.
Регулятор пошел им навстречу иначе: кредит можно разделить на транши, например один на энергоэффективные дома, другой на социальную и инженерную инфраструктуру. К первому банк сможет применить льготу, а проект сохранит все необходимые объекты. Это же правило будет действовать для цифровых финансовых активов (ЦФА), которые теперь названы в норме среди инструментов стимулирующего регулирования.
Рефинансирование проектов. Возможность применять льготу при рефинансировании проектов, которые при первоначальном финансировании не были признаны проектами устойчивого развития, закреплена в норме. К требованиям, возникшим до подтверждения соответствия проекта таксономии, банк сможет применить льготу после такого подтверждения.
Условные обязательства. Льгота распространяется на условные обязательства банка: гарантии, аккредитивы и неиспользованные лимиты кредитных линий.
"Правило 15%". Сохранено условие, что проект начат после 30 сентября 2022 года или на эту дату затраты на него не превышали 15% бюджета инвестиционной фазы. Теперь установлено, что этот бюджет определяется на дату признания проекта проектом устойчивого развития, то есть на дату заключения независимого верификатора. Чем больше бюджет на эту дату, тем меньше в нем доля затрат, понесенных до 30 сентября 2022 года, и тем проще выполнить условие. Это важно для проектов, начатых до 2022 года, бюджет которых впоследствии был пересмотрен в большую сторону.
Расширение инструментария. Регулятор сохранил границы механизма и требования к риску, но убрал препятствия, из-за которых подходящие сделки выпадали из-под льготы. Транши, рефинансирование, гарантии и ЦФА — распространенные инструменты финансирования проектов, и теперь льгота будет к ним применима. Принципиально важно, что при рефинансировании банк сможет не ухудшать оценку кредитного качества проекта автоматически, если заемщик надлежаще обслуживает долг. Это важный шаг для рынка, на котором других стимулов для финансирования проектов устойчивого развития пока нет.
 Команда ИНФРАГРИН
Что это значит для заемщиков и эмитентов
1) Льгота снижает требования к капиталу банка, а не стоимость денег для компании напрямую. Выгода дойдет до заемщика или эмитента, если банк разделит ее с ним, и изменения дают компаниям больше поводов для такого разговора.
2) Компания, кредит которой предусматривает финансирование социальных объектов в составе проекта с экологическими эффектами, может предложить банку распределить затраты по отдельным траншам и сохранить в проекте все необходимые объекты. К траншу, направленному на объекты с экологическим эффектом, банк сможет применить льготу.
3) Проекты, ранее профинансированные без верификации, могут пройти ее сейчас и рефинансироваться на условиях с применением льготы, если на 30 сентября 2022 года затраты по ним не превышали 15% бюджета.
4) Проектные и дочерние компании без собственного рейтинга могут опереться на рейтинг материнской компании, если она дает гарантию или поручительство и включает их в свою консолидированную отчетность. Для этого у материнской компании должны быть рейтинги от двух российских агентств и ОСК на уровне, который Банк России требует для высокой и максимальной оценки кредитного качества.
5) Чтобы банк мог применить льготу к финансированию концессионного проекта, концессионеру больше не нужно представлять отчетность по МСФО. Но для наиболее выгодных условий, то есть высокой и максимальной оценки кредитного качества, теперь понадобятся два кредитных рейтинга и ОСК.
6) Льгота распространяется на банковские гарантии, аккредитивы и неиспользованные лимиты кредитных линий по проектам устойчивого развития. Банку требуется под них меньше капитала, и у компании появляется основание обсуждать снижение комиссий.
7) Компании, которые привлекают средства через ЦФА, могут рассчитывать на больший интерес банков: если банк покупает ЦФА, средства по которым полностью направляются на верифицированный проект устойчивого развития, он вправе применить к этому вложению льготу. Для эмитента это возможность привлечь банк в качестве инвестора на более выгодных условиях.
8) Экономия капитала для банка по облигациям под проекты устойчивого развития может оказаться выше, чем по кредитам. Поэтому банки-инвесторы могут быть готовы покупать такие облигации на более выгодных для эмитента условиях, и это способно компенсировать ему затраты на ежегодную верификацию.
Во всех случаях исходная точка одна: заключение независимого верификатора о соответствии проекта таксономии. Без него ни одно из изменений не работает.
Ключевые изменения в одной таблице
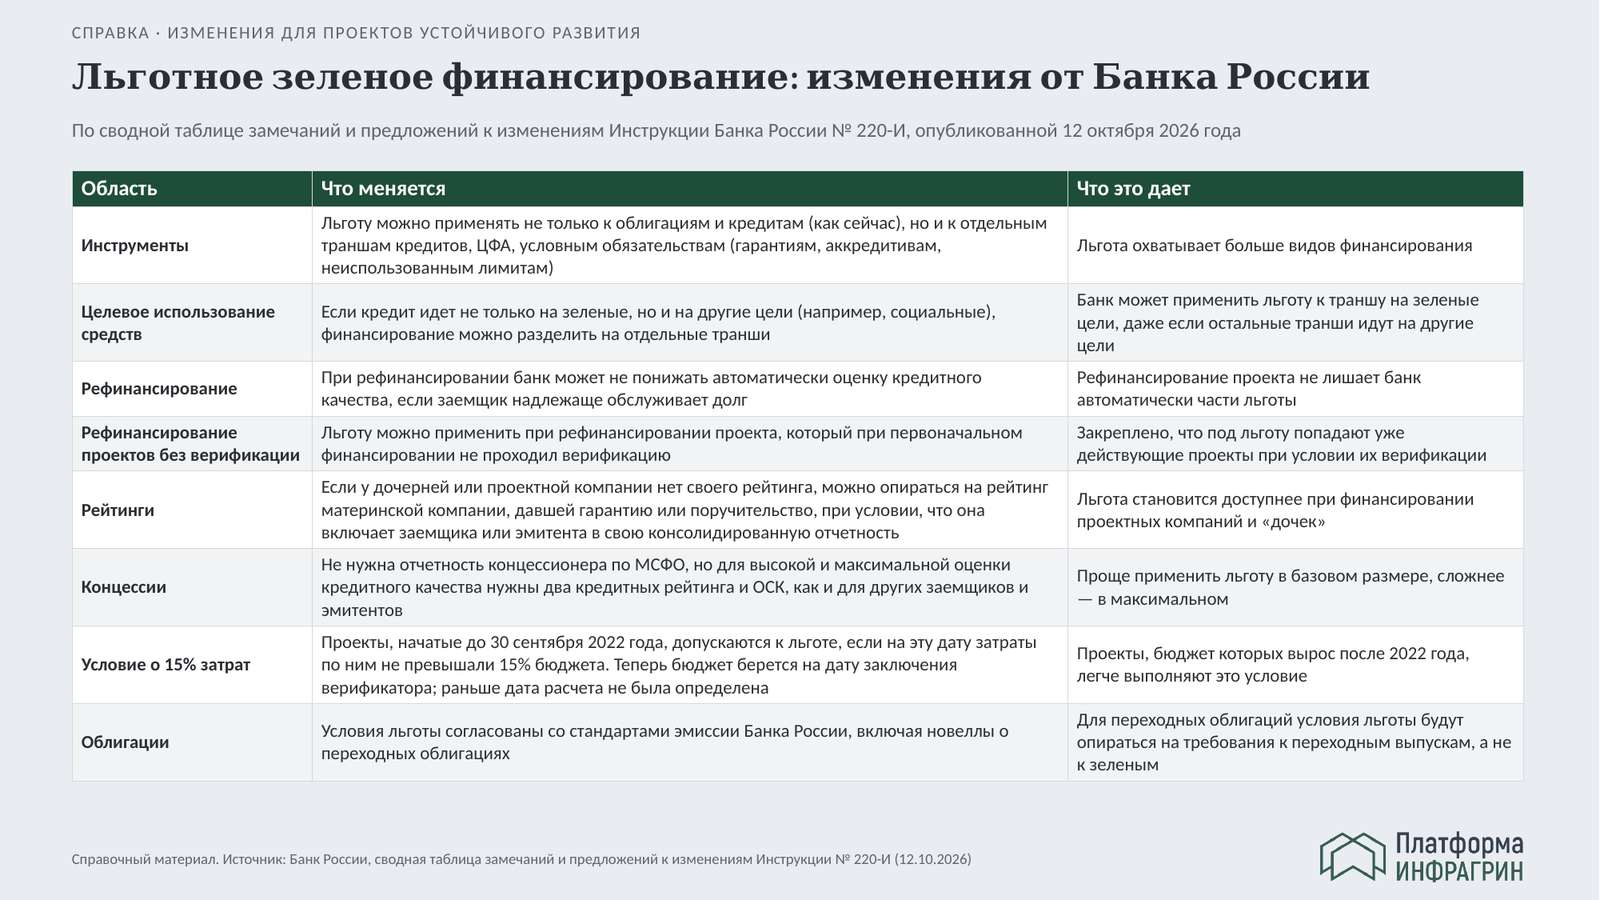
Материал отражает анализ ИНФРАГРИН и основан на сводной таблице Банка России. Окончательный текст изменений Инструкции № 220-И будет известен после публикации обновленной версии документа.

 Капитал тройного назначения
 Команда ИНФРАГРИН