
В октябре 2026 года исследовательская инициатива «Капитал Земли» (Earth Capital Nexus) при Исследовательском институте Грэнтема по изменению климата и окружающей среде (Grantham Research Institute on Climate Change and the Environment) Лондонской школы экономики и политических наук (London School of Economics and Political Science, LSE) выпустила доклад «Мобилизация частного финансирования для природы» (Mobilising private finance for nature). Авторы проанализировали 54 крупных инвестиционных фонда со всего мира, которые собирают капитал под проекты в пользу природы, составили карту более 300 участников этого рынка и подробно разобрали пять фондов на разных стадиях жизни. ИНФРАГРИН представляет основные выводы исследования и опыт управляющих, на который оно опирается.
Неравномерный рынок
Доклад восполняет заметный пробел в знаниях о мировом рынке финансирования природы. Инвестиционные структуры для природы (nature investment vehicles), то есть коллективные фонды и специальные проектные компании (special purpose vehicles, SPV), давно называют способом привлечь частный капитал, но данных о том, как они устроены и работают на практике, мало.
Большая часть литературы по теме, отмечают авторы, представляет собой аналитические и программные документы, а не эмпирические исследования. Одна из немногих эмпирических работ, опубликованная в 2025 году в «Журнале финансовой экономики» (Journal of Financial Economics), опирается на 33 сделки одного управляющего. Первый публичный систематический срез рынка был сделан в 2023 году на материале 25 фондов, и его авторы участвуют в новом докладе.
Новое исследование расширяет его до 54 фондов и выстраивает карту более 300 участников с более чем 400 связями между ними. Фонды из базы охватывают все крупные регионы мира, а три четверти из них вкладываются в Латинскую Америку, Африку южнее Сахары или Восточную Азию и Тихоокеанский регион.
Ценность такой базы в том, что она позволяет увидеть рынок целиком: кто вкладывает, через какие инструменты, в какие экосистемы и регионы и где капитала нет. Исследователи исходят из того, что инвестиционные структуры объединяют небольшие разнородные проекты в портфели институционального масштаба и стандартизируют инвестиционную часть сделки (структуру фонда, проверку, договоры, отчетность, распределение рисков), а экологические меры остаются привязанными к конкретной экосистеме, территории и регулированию. Так они снимают барьеры, которые отпугивают частного инвестора: крупные первоначальные затраты, высокий воспринимаемый риск, ограниченную монетизируемую доходность, высокие транзакционные издержки и потребность в редкой экспертизе.
 Команда ИНФРАГРИН
Авторы предлагают и собственные критерии того, что считать фондом для природы. Фонд должен вкладываться в портфель проектов или в один проект стоимостью свыше 2 млн долл., польза для природы должна быть его заявленной основной целью, а направления вложений сверяются с Общей таксономией финансирования природы многосторонних банков развития (ноябрь 2025 года) и справочником Международной финансовой корпорации (IFC) по финансированию биоразнообразия. Фонды, которые лишь стремятся не причинять природе значительного вреда, в базу не включались.
Целевой объем раскрыт по 31 фонду и в сумме составляет 11 млрд долл., капитал на последнем закрытии известен по 37 фондам и достигает 9,3 млрд долл. Медианный фонд собрал 132 млн долл., крупнейший 1,24 млрд.
Главный вывод исследования касается возможности частного участия как такового. Институциональные инвесторы (пенсионные фонды, страховые компании, управляющие активами) присутствуют в 68% из 50 фондов, раскрывших типы финансирования, 13 фондов полностью частные, а 83% направляют капитал в компании, покупку активов или финансовые институты. По оценке исследователей, это выводит инвестиции в природу за пределы чисто филантропической модели. Оговорка следует тут же: из-за пробелов в раскрытии нельзя подтвердить, приносят ли эти модели устойчивую доходность и проверенный экологический результат.
Масштаб задачи авторы показывают через данные доклада ЮНЕП «Состояние финансирования природы 2026» (State of Finance for Nature 2026). В 2023 году деятельность, разрушающая природу, получила 7,3 трлн долл. государственного и частного капитала, что более чем в 30 раз превышает годовые инвестиции в природные решения (около 220 млрд долл.), из которых на частные деньги пришлось около 23 млрд. Чтобы выйти на глобальные цели по климату, биоразнообразию и восстановлению земель, вложения в природу должны вырасти примерно в два с половиной раза, до 571 млрд долл. в год к 2030 году.
 Команда ИНФРАГРИН
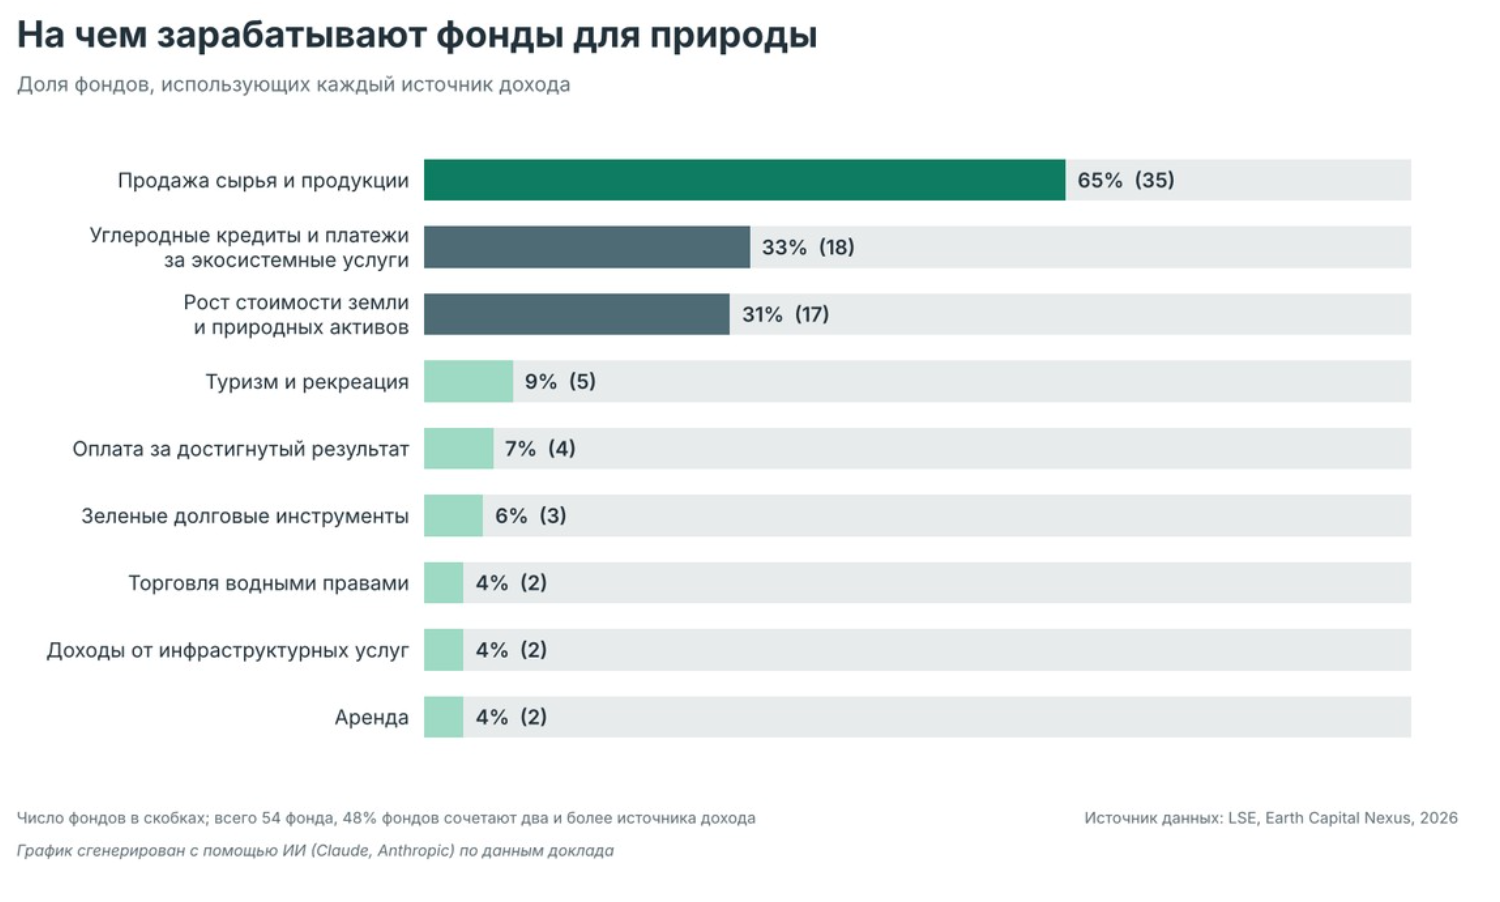
Деньги концентрируются там, где доход уже понятен. Лесное хозяйство присутствует в 54% фондов, растениеводство и животноводство в 52%, продажа сырья и продукции служит источником дохода для 65%. Углеродные кредиты и платежи за экосистемные услуги встречаются у трети фондов, причем 13 из 18 таких фондов зарабатывают только на углероде, а единицы биоразнообразия наряду с углеродом продают лишь три. Целевая доходность для коммерческих инвесторов раскрыта по 20 фондам и составляет 4–20%, в среднем 10,8%. Отсюда авторы выводят возможность использовать финансирование природы как переходное, помогая традиционным земельным отраслям перестраиваться на модели, полезные для природы и более устойчивые к рискам.
Создание новых фондов дало два пика, в 2017–2019 и 2021–2022 годах (13 и 22 фонда), после чего пошло на спад. Среди возможных причин авторы называют рост процентных ставок, ужесточение проверки ESG-заявлений и консолидацию управляющих в лесном секторе, не исключая и того, что сведения о новейших фондах еще не успели появиться в открытом доступе.
Три роли государства
Из 52 фондов, раскрывших источники капитала, 39 сочетают государственные и частные деньги и только 13 полностью частные, причем три из них получают благотворительный или льготный капитал. Соотношение три к одному сохраняется с 2023 года. Долю коммерческого капитала раскрыли лишь семь смешанных фондов, и она колеблется в пределах 4–98%.
Доля фондов, которые обходятся без государственных и благотворительных денег, сильно различается по регионам. В Северной Америке полностью частными являются 78% фондов, в Австралазии 75%, хотя выборки там малы (девять и четыре фонда). В Африке южнее Сахары доля таких фондов составляет 16%, в Латинской Америке 19%, в Восточной Азии и Тихоокеанском регионе 22%.
Исследователи предполагают, что в Северной Америке и Австралазии частный капитал справляется без публичной поддержки благодаря развитым углеродным рынкам, доступу к институциональным инвесторам и, в Австралии, регулируемому рынку водных прав. В Африке и Латинской Америке фонды структурно зависят от каталитического капитала, то есть государственных и благотворительных средств, которые берут на себя часть риска, и авторы связывают это с незрелостью рынков и сложными земельными отношениями.
Государственные деньги приходят в фонды от узкого круга одних и тех же институтов, а частные инвесторы распылены. В базе 46 уникальных государственных участников и 126 частных, и 79% частных встречаются лишь в одном фонде. Нидерландский банк развития предпринимательства FMO участвует в 26% фондов с раскрытыми ведущими инвесторами, за ним следуют Глобальный экологический фонд (GEF), Европейский инвестиционный банк и американское Агентство по международному развитию (USAID).
 Команда ИНФРАГРИН
Институты развития в целом присутствуют в 60% фондов, многосторонние климатические и экологические фонды вроде GEF и Зеленого климатического фонда (Green Climate Fund) в 20%, прямое бюджетное финансирование в 22%. Такую концентрацию авторы считают структурным риском: рынок становится уязвим к смене приоритетов немногих публичных инвесторов, и сильнее всего это затрагивает регионы, которые больше всех зависят от публичных денег и одновременно входят в число мировых приоритетов охраны природы.
Публичный капитал работает в первую очередь как инструмент снижения риска. Техническая помощь встречается в 83% фондов, раскрывших механизмы структурирования, в том числе в 92% смешанных и в 44% частных, что авторы связывают с требованиями институтов развития. Капитал первых убытков (first-loss capital) используют 48% фондов. Речь идет об очередности, в которой инвесторы фонда несут убытки. Те, кто вносит капитал первых убытков, соглашаются принимать потери первыми, а коммерческие инвесторы теряют деньги в случае, если вложения первой очереди исчерпаны.
При распределении дохода порядок обратный: первыми получают выплаты коммерческие инвесторы. В смешанных фондах капитал первых убытков часто вносят государственные и благотворительные инвесторы, и за счет этого соотношение риска и доходности для частного капитала становится приемлемым. Договоры гарантированного сбыта (offtake) встречаются в 39% фондов, гарантии в 26%, страхование и хеджирование лишь в 7%. Частные фонды опираются на договоры сбыта вдвое чаще смешанных (67% против 33%), а гранты выдают исключительно фонды с государственными или благотворительными деньгами.
 Команда ИНФРАГРИН
На этих данных и работах других исследователей авторы строят рекомендацию о дифференцированной роли государства. Это их аналитическая позиция: мнение управляющих и инвесторов о том, где им нужна государственная поддержка, исследование не изучало. Там, где коммерческий рынок уже складывается, ему, по мнению авторов, нужны стабильное регулирование, стандарты, данные и рыночная инфраструктура без лишних субсидий.
Если частные инвестиции возможны, но упираются в конкретный барьер, его снимают каталитическими инструментами: гарантиями, капиталом первых убытков, технической помощью, подготовкой проектов. В сегментах, где инвестируемых моделей нет, государственные и благотворительные деньги берут на себя создание рынка через пилотные проекты, агрегацию, накопление доказательной базы и новые модели дохода. Часть природных результатов, создающих общественные блага, по оценке авторов, может и впредь требовать постоянного публичного финансирования. Снизить концентрационный риск помогло бы расширение круга национальных, региональных и многосторонних институтов, участвующих в таких фондах.
 Команда ИНФРАГРИН
Белые пятна
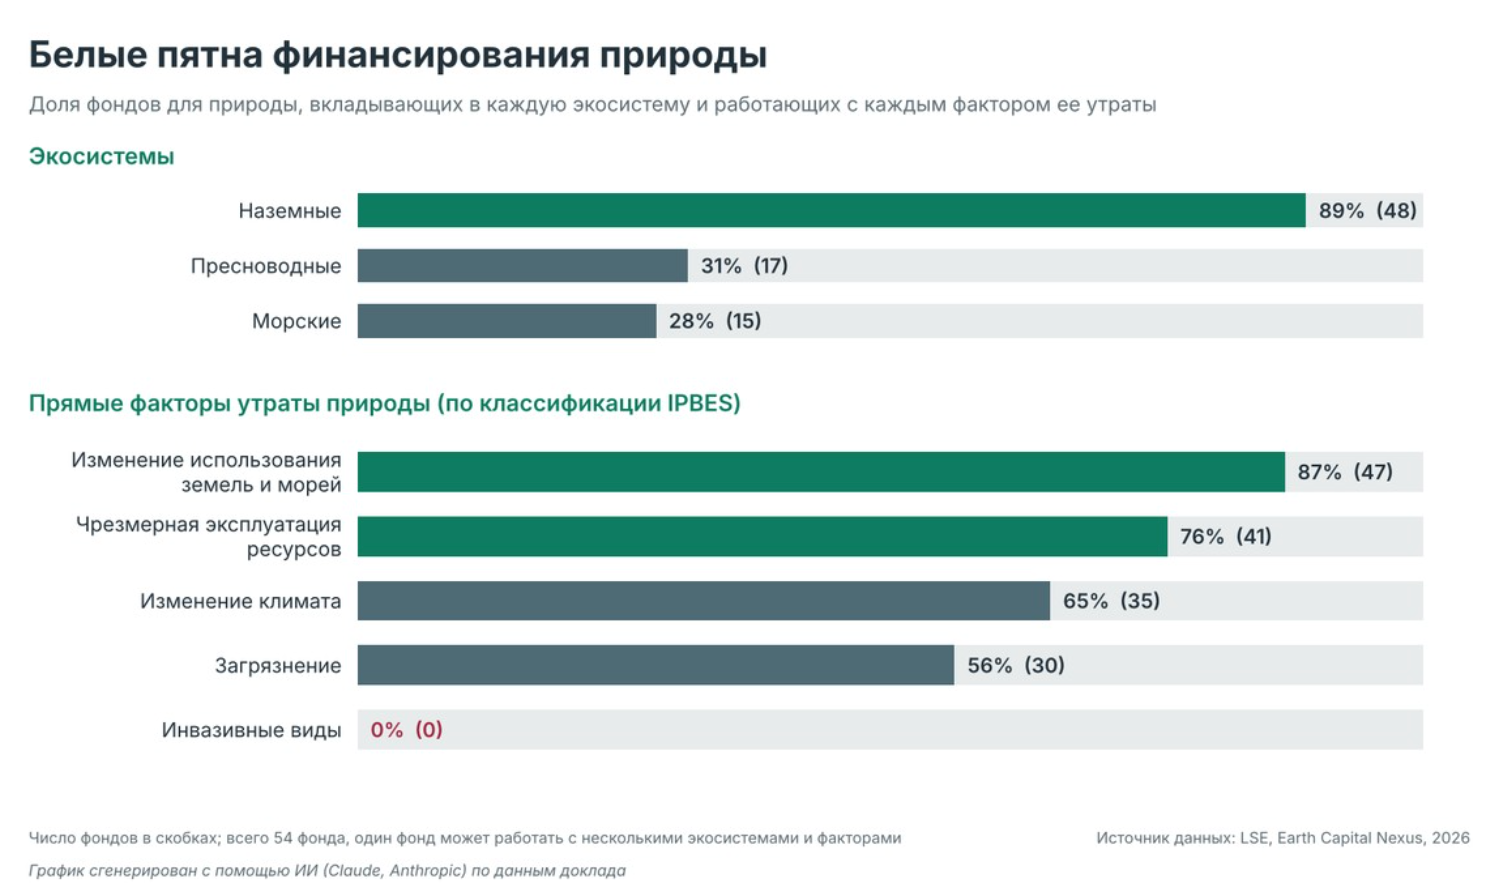
Наземные экосистемы охвачены 89% фондов, пресноводные 31%, морские 28%. Из 15 фондов с морской составляющей только шесть работают исключительно с морем, и 14 из 15 опираются на смешанное финансирование. В 2020–2022 годах число наземных фондов выросло на 19, морских на шесть, пресноводных на семь, а после 2022 года рост в морской и пресноводной сферах фактически остановился. Разрыв заметен на фоне целей Куньминско-Монреальской глобальной рамочной программы по биоразнообразию, которая к 2030 году предусматривает сохранение не менее 30% суши, внутренних вод и морских акваторий и восстановление не менее 30% деградировавших экосистем всех трех типов.
Из пяти прямых факторов утраты природы, выделенных Межправительственной платформой по биоразнообразию и экосистемным услугам (IPBES), фонды чаще всего работают с изменением использования земель и морей (87%) и чрезмерной эксплуатацией ресурсов (76%). По оценке IPBES, это два главных фактора утраты природы в мире, и с ними теснее всего связаны лесное и сельское хозяйство, где сосредоточена основная часть фондов.
Загрязнение значится в стратегиях 56% фондов, но в основном как сопутствующий эффект устойчивого земледелия, например за счет сокращения удобрений. Борьбу с инвазивными видами не называет своей целью ни один фонд, хотя лесные фонды, сертифицированные по стандартам Лесного попечительского совета (Forest Stewardship Council, FSC) и Программы одобрения схем лесной сертификации (Programme for the Endorsement of Forest Certification, PEFC),, как допускают авторы, учитывают ее на уровне базовых требований.
Три четверти фондов (76%) вкладываются в Латинскую Америку и Карибский бассейн (48%), Африку южнее Сахары (35%) или Восточную Азию и Тихоокеанский регион (33%), что на уровне крупных регионов в целом совпадает с мировыми приоритетами сохранения биоразнообразия, углерода и воды. В Южную Азию инвестируют 13% фондов, хотя восток Индии и Гималаи относятся к важнейшим для регулирования качества воды районам, в Европу и Центральную Азию 11%, в Австралазию 9%. Регион Ближнего Востока, Северной Африки, Афганистана и Пакистана представлен одним фондом. Десять североамериканских фондов сосредоточены в коммерческих производственных ландшафтах, и авторы допускают, что инвестиции там ориентированы скорее на доходность в привычных классах активов, чем на зоны наибольшей природной ценности.
Редким, но зрелым примером исследователи считают торговлю водными правами. «Сбалансированный водный фонд бассейна Муррей-Дарлинг» (Murray-Darling Basin Balanced Water Fund), созданный в 2015 году австралийской управляющей компанией Kilter Rural, специализирующейся на водных и сельскохозяйственных активах, работает на регулируемом рынке водных прав в бассейне рек Муррей и Дарлинг на юго-востоке Австралии. Авторы видят в нем образец, который стоит изучить другим регионам, оговаривая, что перенос модели зависит от местного управления и экологических условий.
Опыт пяти фондов
Два из пяти разобранных фондов работают в Великобритании, три вкладываются в развивающиеся страны Африки, Латинской Америки и Азии. Кейсы подготовлены на основе материалов, предоставленных управляющими, и отражают их собственную оценку без независимой проверки.
Британский «Лесной фонд А» (Forestry Fund A) под управлением Gresham House, компании по управлению активами с фокусом на лесах и природном капитале, энергопереходе и инфраструктуре, работает с 2008 года. В базу он не входит, авторы взяли его ради 18-летней истории. Фонд полностью частный, за пять раундов он привлек 248,7 млн долл. и владеет 65 лесными участками общей площадью около 20,5 тыс. га в Англии, Шотландии и Уэльсе, а портфель оценен в 537,5 млн долл. (ноябрь 2025 года).
По данным управляющего, внутренняя норма доходности (IRR) по классам долей составляет 7,7–11,3%, в среднем 10,1% при целевых 7%. Доход складывается из продажи сертифицированной древесины, углеродных единиц, аренды земли под ветропарки и проектов возобновляемой энергетики. Правила для биоразнообразия ограничивают долю одной породы 65% площади, требуют не менее 5% местных широколиственных пород и не менее 10% открытых или управляемых для биоразнообразия участков. Стоимость лесов росла быстрее цен на британскую древесину, и чтобы не переходить к чрезмерным рубкам, целевую текущую доходность, которая на старте составляла 3% чистой стоимости активов (NAV), снизили примерно до 1,5%. Узкий вторичный рынок оборачивается дисконтом к чистой стоимости активов для инвесторов, выходящих досрочно.
 Анна Алексеева
Английский «Фонд большого воздействия на природу» (Big Nature Impact Fund) под управлением Finance Earth, британской компании, консультирующей и управляющей инвестициями в природные решения, показывает государство в роли якорного инвестора. Министерство окружающей среды, продовольствия и сельского хозяйства Великобритании (Defra) вложило 30 млн фунтов на условиях капитала первых убытков: частные партнеры получают вложенные средства и преференциальную доходность раньше государства. Мандат требует привлекать не менее 2 фунтов частного капитала на каждый фунт Defra.
Первое закрытие в мае 2026 года принесло 64,6 млн фунтов при цели 50 млн, среди инвесторов страховые группы Zurich и Admiral, благотворительный фонд Esmée Fairbairn Foundation и программа социальных инвестиций Англиканской церкви. Изначально фонд задумывался на 400 млн фунтов для всей Великобритании, но после выхода партнера по совместному предприятию в конце 2024 года его перестроили в английский фонд на 120 млн, поскольку средства Defra нельзя использовать за пределами Англии.
Доход ожидается от углеродных единиц по британским стандартам для лесов и торфяников (Woodland Carbon Code, Peatland Code) и от единиц биоразнообразия, которые продаются в рамках английского регуляторного режима чистого прироста биоразнообразия (Biodiversity Net Gain). Участки фонд намерен получать в долгосрочную аренду, без выкупа земли, а к моменту подготовки доклада вложения еще не начались. Главным уроком управляющий называет время, ушедшее на объяснение инвесторам, как устроены незнакомые им природные рынки.
«Фонд природного углерода» (Nature Based Carbon Fund) компании Climate Asset Management, совместного предприятия HSBC Asset Management и климатической инвестиционной компании Pollination, обходится без льготного капитала. Он собрал 445 млн долл. у корпораций с добровольными целями по нулевым нетто-выбросам (среди них фармацевтическая GSK и производитель климатического оборудования Carrier) и институтов развития при минимальном взносе 20 млн долл. Фонд вкладывается в проекты сокращения вырубки и деградации лесов (REDD+), лесовосстановления, агролесоводства и «голубого углерода» в Африке, Латинской Америке и Азии, сочетая предварительное финансирование с оплатой по факту поставки углеродных единиц. Ставка на высококачественные верифицированные кредиты, по оценке управляющего, сокращает число подходящих проектов и удлиняет сроки их подготовки. Пока сделаны три инвестиции со сроком владения 15–17 лет.
«Природный фонд акционерного капитала» (Nature Equity Fund) лондонской инвестиционной группы Cygnum Capital, работающей в энергетике, декарбонизации, продовольствии и биоэкономике, находится на стадии привлечения капитала, первое закрытие запланировано на первый квартал 2027 года. Целевые 150 млн долл. фонд направит в средний сегмент цепочек древесных культур (ши, кешью, ваниль, кокос) в Африке южнее Сахары и Юго-Восточной Азии, то есть в переработку, сертификацию и выход на рынок. Старший транш на 75–100 млн долл. рассчитан на доходность 10–15%, младший на 35–50 млн формируют агентства развития, благотворительные фонды и инвесторы, для которых эффект важнее доходности (impact-first), и он принимает первые потери в размере около 20–30% портфеля.
Вкладываться фонд будет только при наличии покупателя продукции или письма о намерениях, покупатель доли на выходе определяется заранее, доля одной страны ограничена 30%. Соответствие европейскому регламенту о продукции без обезлесения (EUDR) и директиве о должной осмотрительности в цепочках поставок (CSDDD) закладывается в акционерные соглашения, а поставки без обезлесения становятся продуктом фонда. Главным барьером управляющий называет привлечение капитала первых убытков в нужном объеме.
 Команда ИНФРАГРИН
Латиноамериканский фонд зеленых облигаций (Latin American Green Bond Fund, LAGreen) работает через долговой рынок. Его создал в 2021 году германский банк развития KfW на стартовый капитал Федерального министерства экономического сотрудничества и развития Германии (BMZ) и Евросоюза, а управляет им франкфуртская компания Finance in Motion, специализирующаяся на фондах для развивающихся рынков.
Фонд выкупает тематические облигации эмитентов региона и сопровождает их технической помощью на всем цикле выпуска, включая подготовку рамочных документов, заключение второй стороны (SPO) и отчетность после размещения. Из целевых 500 млн долл. собрано 250 млн: 100 млн каталитического акционерного капитала в двух слоях, принимающих первые и вторые убытки, и 150 млн коммерческого долга от семейных офисов, пенсионных фондов и банков. К июню 2026 года фонд вложил 235 млн долл. в 15 инструментов в девяти странах, в том числе в первую голубую облигацию финансового института Латинской Америки (эквадорский Banco Internacional, 2022 год), первые голубые облигации Коста-Рики и Сальвадора и первую в Колумбии субординированную облигацию устойчивого развития, отвечающую требованиям Базель III.
Опыт фонда указывает на два ограничения. Расчет на доступность публичного капитала первых и вторых убытков не оправдался после изменения глобальной политической и финансовой конъюнктуры. Коммерческие инвесторы плохо понимают смешанные структуры, и защита первых убытков до сих пор не отражается в оценке кредитного риска и рейтинговых методиках. Управляющий фиксирует и разброс ожиданий: одни инвесторы ищут измеримый эффект, другим достаточно зеленого ярлыка любого рода.
КОММЕНТАРИЙ ИНФРАГРИН
Рынок фондов для природы остается небольшим, и тема в принципе находится на старте. Тиражировать такие конструкции сложно из-за естественной неуниверсальности базового актива. Самые устойчивые модели в базе опираются на национальную нормативную основу: английский фонд строит доход на обязательном режиме чистого прироста биоразнообразия, австралийский на регулируемом рынке водных прав в бассейне Муррея и Дарлинга. Даже хорошо структурированный австралийский актив невозможно автоматически перенести в Японию. Но модели полезны, и их адаптация под разные юрисдикции выглядит вполне рабочим вариантом развития направления.
Рекомендация исследователей не направлять субсидии государства на сегменты, где коммерческий рынок уже складывается, выглядела бы оправданной на рынке, куда деньги текут с избытком. Финансирование природы пока устроено иначе: на ее разрушение направляется в 30 с лишним раз больше средств, чем на сохранение, и разрыв, который предстоит закрыть, измеряется сотнями миллиардов долларов в год. Работа таких фондов, даже коммерчески состоятельных, зачастую улучшает общественное благо, и это дает основание рассчитывать на участие государства.
Слабые места рынка лежат в инфраструктуре, без которой он не может доказать собственную состоятельность. Доходность, доли коммерческого и льготного капитала, перечни проектов, экологические результаты и выходы инвесторов раскрываются выборочно, и потому нельзя судить, работают ли модели на длинной дистанции.
Доклад касается двух разных сегментов. Его база описывает фонды частного рынка, то есть закрытые партнерства, фонды прямых инвестиций и частного долга, проектные компании, доли в которых не обращаются на бирже и которые вкладывают деньги напрямую в активы, компании и проекты. Публичные биржевые фонды «природных» акций, рассмотренные в докладе отдельно, «Глобальные акции природного капитала» компании Aviva Investors (Natural Capital Global Equity) и «Акции биоразнообразия» компании Robeco (RobecoSAM Biodiversity Equities), отстают от своих бенчмарков, однако специализированного природного бенчмарка для оценки таких стратегий пока не существует.
Показательна и граница, которую авторы проводят при отборе. В базу попадают фонды, для которых польза природе является заявленной основной целью и сверяется с таксономией банков развития, а стратегии, лишь избегающие значительного вреда, отсекаются.
Самые зрелые модели сложились в лесном и сельском хозяйстве, где природа входит в инвестиционное решение как критерий проекта, а в одном из фондов поставки без обезлесения становятся продуктом. Для компаний это ориентир: природоохранная деятельность получает доступ к рыночному капиталу, когда встроена в инвестиционный проект и подтверждена таксономией. Пока она является статьей собственного бюджета, она остается корпоративным бутиком. Финансовые рынки только начинают учитывать биоразнообразие, и база LSE показывает, на каком отрезке этого пути находится мировая практика.
В России таких институтов как класса мы не видим. Фонды с экологическими целями у нас в основном благотворительные или исследовательские, а на рынке коллективных инвестиций «природа» пока означает сырье, как в названии ОПИФ акций «Природные ресурсы» УК «Первая». Биржевых фондов с ESG-наполнением, по статистике ИНФРАГРИН, всего пять, и они крохотные. Возможно, косвенный эффект даст стимулирующее регулирование Банка России, которое снижает нагрузку на капитал банков по кредитам и облигациям на приоритетные зеленые и переходные проекты национальной таксономии. Тогда в рост пойдут не только зеленые облигации, но и инвестиционные фонды.
Изображение вверху: нейросеть Nano Banana Pro
 Команда ИНФРАГРИН

 100% Зеленого в студии ИНФРАГРИН11 подписчиков
 Команда ИНФРАГРИН